Mostrando entradas con la etiqueta España. Mostrar todas las entradas

jueves, 8 de mayo de 2025

BARRERAS A LA DIGITALIZACIÓN DE LA PYME EN ESPAÑA Y NIVEL DE URBANIZACIÓN.

Entrada publicada con Antonio Gutiérrez en el blog "La riqueza de las regiones" de la Asociación Española de Ciencia Regional.


Las pymes en España se enfrentan a múltiples desafíos en su proceso de digitalización. A pesar de los beneficios que puede brindar en términos de generación de valor, eficiencia y acceso a nuevos mercados, muchas pymes sufren limitaciones que dificultan su transformación digital. En esta entrada consideraremos la relevancia de las diversas barreras a la digitalización a las que se enfrentan las pymes españolas. Para ello empleamos datos de una encuesta realizada en el segundo trimestre de 2022 a pymes españolas (entre 1 y 200 empleados) realizada en el marco del proyecto “Factor empresarial, ecosistemas digitales y transformación digital de la pyme” (DIGIPYME). Esta muestra fue diseñada para ser representativa de la población de pymes en España (con un margen de error del ±5.0% y un nivel de confianza del 95%). 

En esta encuesta se interrogó a los empresarios y gerentes de pymes por el impacto de diversas barreras a la digitalización, en concreto:

- La falta de fondos y/o financiación.
- La falta de personal cualificado.
- La falta de información.
- Las dificultades para encontrar socios de cooperación, asesores o proveedores.
- La incertidumbre sobre la rentabilidad de la inversión en digitalización.
- La falta de demanda o interés por parte de los clientes.
- Y la dificultad para obtener una conexión a Internet adecuada (es decir, estable, con capacidad suficiente y a coste razonable).

Estas barreras fueron medidas empleando una escala Likert con cuatro ítems, diferenciando si la percepción de los empresarios/gerentes encuestados sobre la intensidad de estas barreras era nula (0), baja (1), media (2) o alta (3).

Los datos obtenidos permiten concluir que los empresarios y gerentes de pymes españolas consideran, en general, como baja la intensidad de las barreras a las que se enfrentan sus empresas ante la digitalización (véase Gráfico 1). En cualquier caso, la falta de fondos y/o financiación es la barrera que más acusan las pymes, seguida de la falta de personal cualificado y la incertidumbre sobre la rentabilidad de la inversión en digitalización. Sin embargo, la barrera menos relevante es la dificultad para obtener una conexión a Internet adecuada, lo que muestra el adecuado nivel de desarrollo de las infraestructuras digitales en nuestro país. En un rango intermedio de relevancia, encontramos la falta de demanda/interés por parte de los clientes, la falta de información y las dificultades para encontrar socios de cooperación, asesores o proveedores. 


Gráfico 1. Intensidad de las barreras a la digitalización percibidas por las pymes en España.

Fuente: Elaboración propia a partir de la base de datos del proyecto DIGIPYME.


No obstante, la percepción de las barreras a la digitalización de las pymes españolas muestra una considerable dispersión, lo que revela una alta heterogeneidad en la aproximación de las pymes españolas respecto a la digitalización. Esto puede asociarse a la existencia de brechas digitales, como la debida al retraso en la digitalización en las zonas rurales en comparación con las áreas urbanas. De este modo, resulta interesante observar las diferencias en la percepción de las barreras a la digitalización en función del nivel de urbanización (véase Gráfico 2). 

Diferenciamos, a este respecto, cuatro tipos de municipios: aquellos con una población menor de 10.000 habitantes; los de población entre 10.000 y 50.000 habitantes, los de población entre 50.000 y 250.000 habitantes y aquellos con más de 250.000 habitantes. De este modo, podemos observar cómo las pymes en municipios de menor población se enfrentan a mayores problemas de conectividad, debido a las limitaciones en la infraestructura digital que persisten en las áreas rurales. Asimismo, la falta de demanda y, asociada a ella, la incertidumbre en torno a la rentabilidad de las inversiones en digitalización son obstáculos que se sienten con mayor intensidad en los municipios de menor tamaño en comparación con las ciudades de más de 250.000 habitantes. Este hecho puede deberse a que la mayor cercanía con los clientes locales en los municipios rurales reste utilidad a la interacción online. Asimismo, puede influir, a este respecto, la menor cultura digital de la población en los municipios de menor tamaño en comparación con las grandes ciudades.

Gráfico 2. Intensidad de las barreras a la digitalización percibidas por las pymes en España según el tamaño municipal


Fuente: Elaboración propia a partir de la base de datos del proyecto DIGIPYME.


De este modo, a fin de actuar sobre la brecha digital que afecta a las áreas rurales son aún precisas inversiones para mejorar la conectividad, así como iniciativas formativas para elevar la cultura digital y las competencias digitales de la población en estas zonas. De este modo, podría favorecerse el acceso, a través de Internet, a mercados más amplios que el local por parte de las pymes establecidas en los municipios de menor tamaño, lo que podría ayudar a dinamizar económicamente estas áreas.

Nota: Esta entrada es parte del Proyecto de I+D+I “Factor empresarial, ecosistemas digitales y transformación digital de la pyme” -DIGIPYME- (PID2020-113384GB-I00) financiado por MICIU/AEI/10.13039/501100011033.

miércoles, 13 de noviembre de 2024

DIFERENCIAS TERRITORIALES EN LAS COMPETENCIAS DIGITALES DE LA POBLACIÓN EN ESPAÑA.

Entrada publicada en el blog "La riqueza de las regiones" de la Asociación Española de Ciencia Regional.


Las oportunidades y ventajas que brinda la digitalización pueden explotarse adecuadamente solo en la medida en que se cuente con un suficiente nivel de competencias digitales. El fortalecimiento de estas habilidades permite a las personas beneficiarse de estas tecnologías tanto en su vida personal como laboral, además de facilitar su adaptación al cambio digital en curso. Según la definición establecida en el Marco de Competencias Digitales de la UE, la competencia digital implica el uso seguro, crítico y responsable de las tecnologías digitales, así como la interacción con ellas para el aprendizaje, el trabajo y la participación en la sociedad (Vuorikari et al., 2022). 

A este respecto, resulta relevante considerar la posible existencia de brechas en el nivel de competencias digitales en España desde una perspectiva territorial, tanto en términos de diferencias regionales como en función de los niveles de urbanización. A este respecto, el Observatorio Nacional de Tecnología y Sociedad (ONTSI, 2024) proporciona algunas evidencias interesantes empleando datos de la Encuesta sobre equipamiento y uso de TIC en los hogares elaborada por el Instituto Nacional de Estadística y armonizada a nivel europeo por Eurostat.

Gráfico 1. Porcentaje de población con competencias digitales al menos básicas (2023). Total nacional y por CC.AA. (%)
Fuente: Observatorio Nacional de Tecnología y Sociedad (2024).

Por una parte, este análisis territorial revela las diferencias en el nivel de competencias digitales que existen entre las regiones de España (Gráfico 1). A este respecto, la ciudad autónoma de Melilla (75,1%) y las CC.AA. de Cataluña (71,7%) y Comunidad de Madrid (71,4%) son las áreas con el mayor porcentaje de población con competencias digitales al menos básicas. En cambio, los niveles más bajos de competencias digitales se observan en Castilla-La Mancha (58,1%), Extremadura (59,9%) y Región de Murcia (61,9%). 

En este sentido, conviene tener en cuenta que España en conjunto muestra una situación relativamente favorable en el contexto europeo en términos de competencias digitales. En concreto, en lo que atañe al porcentaje de población con al menos competencias digitales básicas, la media de la UE se sitúa en el 55,5%, frente al 66,2% del conjunto nacional. Igualmente, todas las CC.AA. españolas, así como las dos ciudades autónomas, muestran porcentajes de población con al menos competencias digitales básicas superiores a la media europea. No obstante, España se sitúa ligeramente por debajo del promedio europeo en otro indicador relevante de talento digital como es el porcentaje de especialistas en TIC sobre el número de empleados (4,8% para la UE y 4,4% para España).

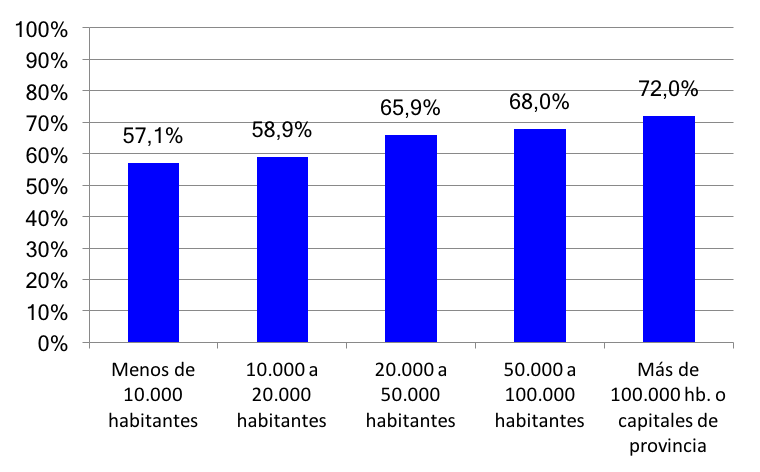
Por otra parte, los datos del INE ponen de manifiesto que los municipios de mayor dimensión tienen, en promedio, un mayor nivel de competencias digitales en su población. Estas diferencias por nivel de urbanización son de un orden de magnitud similar a las que se observan entre CC.AA.. Así pues, entre Cataluña y Castilla-La Mancha existen 13,6 puntos de diferencia en el porcentaje de población con al menos competencias digitales básicas y la brecha se sitúa en 14,9 puntos de diferencia entre los municipios con menos de 10.000 habitantes y los de más de 100.000 habitantes o capitales de provincia.

Gráfico 2. Porcentaje de población con competencias digitales al menos básicas según el nivel de urbanización (2023).

Fuente: Observatorio Nacional de Tecnología y Sociedad (2024).

Por lo tanto, para evitar el crecimiento de las brechas digitales territoriales en España (aspecto ya tratado en otras ocasiones en este blog https://aecr.org/es/17404-2/, https://aecr.org/es/la-brecha-digital-empresarial-en-espana-diferencias-regionales-y-dimensionales, https://aecr.org/es/diferencias-regionales-en-la-adopcion-de-la-inteligencia-artificial-por-las-empresas-en-espana/) es preciso elevar las competencias digitales en aquellas CC.AA. que muestran deficiencias significativas en comparativa nacional, así como en las zonas rurales y los municipios de menor dimensión. Este esfuerzo es especialmente necesario ante los nuevos retos asociados al desarrollo de la inteligencia artificial (Mammadov et al., 2024).

Nota: Esta entrada es parte del Proyecto de I+D+I “Factor empresarial, ecosistemas digitales y transformación digital de la pyme” -DIGIPYME- (PID2020-113384GB-I00) financiado por MICIU/AEI/10.13039/501100011033.

Referencias:

Mammadov, H., Ruiz-Gándara, A., González-Abril, L. y Romero, I. (2024). Adoption of Artificial Intelligence in Small and Medium-Sized Enterprises in Spain: The Role of Competences and Skills. Amfiteatru Economic, 26(67), 848-866. https://doi.org/10.24818/EA/2024/67/848
Observatorio Nacional de Tecnología y Sociedad (2024). Competencias digitales. Edición 2024, ONTSI, Red.es, Ministerio para la Transformación Digital y de la Función Pública, doi.org/10.30923/230240064
Vuorikari, R., Kluzer, S. y Punie, Y., (2022). DigComp 2.2: The Digital Competence Framework for Citizens - With new examples of knowledge, skills and attitudes, Publications Office of the European Union, JRC128415, https://doi.org/10.2760/490274

lunes, 25 de marzo de 2024

DIFERENCIAS REGIONALES EN LA ADOPCIÓN DE LA INTELIGENCIA ARTIFICIAL POR LAS EMPRESAS EN ESPAÑA.

Entrada publicada en el blog "La riqueza de las regiones" de la Asociación Española de Ciencia Regional.

La aplicación de los avances en inteligencia artificial (IA) generará en las próximas décadas un impacto substancial sobre la productividad y la competitividad de las empresas. La IA puede permitir optimizar los procesos al facilitar el análisis de grandes volúmenes de datos de manera rápida y precisa, identificando patrones, tendencias y oportunidades que de otro modo podrían pasar desapercibidas. Esto permitirá a las empresas tomar decisiones más informadas y eficientes. La automatización de tareas rutinarias y la optimización de las cadenas de suministro contribuirán a reducir igualmente los costes operativos y mejorar la calidad de los productos y servicios ofrecidos. La IA podría favorecer el análisis predictivo y la generación de ideas creativas, estimulando el proceso de desarrollo de nuevos productos, servicios y modelos de negocio. De igual modo, la implementación de la IA traerá consigo oportunidades laborales, asociadas a la demanda de nuevas habilidades como el análisis de datos, la programación de algoritmos y la gestión de sistemas inteligentes, entre otros campos, al mismo tiempo que destruirá otros puestos de trabajo relacionados con tareas que podrán automatizarse. A este respecto, el complejo proceso adopción de la IA por las empresas y los resultados derivados del mismo podrían conllevar asimetrías en el plano espacial que generen un impacto sensible sobre las trayectorias económicas regionales en un futuro próximo. Desde esta perspectiva, resulta interesante observar cuál es la situación actual, en términos de implementación empresarial de la IA, en las distintas Comunidades Autónomas españolas. 


El gráfico que acompaña esta entrada muestra el porcentaje de las empresas españolas (excluyendo a las microempresas con menos de 10 trabajadores) que al inicio de 2023 estaban empleando aplicaciones de IA en sus negocios. Los datos proceden de la Encuesta sobre el Uso de Tecnologías de la Información y las Comunicaciones y del Comercio Electrónico en las Empresas elaborada por el Instituto Nacional de Estadística. Puede observarse en el gráfico que aproximadamente una de cada diez empresas españolas con 10 o más empleados utiliza ya la IA. Este dato global esconde, en cualquier caso, diferencias regionales significativas. Así pues, son cuatro las CC.AA. que se sitúan por encima de la media nacional, mostrando una mayor penetración de la IA en sus empresas. Son los casos de la Comunidad de Madrid, Cataluña, La Rioja y País Vasco. Por el contrario, dejando al margen el caso de las ciudades autónomas de Ceuta y Melilla, los territorios con un menor nivel de adopción de la IA en sus empresas son Extremadura, los dos archipiélagos, Cantabria, Murcia y Castilla-La Mancha. De este modo, se abre una brecha regional significativa en la implementación de la IA, como muestra que el grado de penetración de esta tecnología en las empresas madrileñas es más del doble del observado para las empresas extremeñas.


Parte de estas diferencias se encuentra asociada a la estructura productiva sectorial de las economías regionales. En el conjunto de la economía española, el sector servicios es el que muestra un mayor grado de penetración de la IA, seguido de la industria. El comportamiento en el caso de los servicios es atribuible principalmente a los más intensivos en conocimiento. La especialización en servicios avanzados e industria podría explicar, por tanto, el mayor grado de adopción de la IA en los casos de la Comunidad de Madrid, Cataluña o País Vasco. Por el contrario, la especialización turística de Baleares y Canarias parece no beneficiar la implementación de la IA, al igual que la especialización agraria de Extremadura y Castilla-La Mancha. En el caso de la Región de Murcia se manifestarían ambas especializaciones como factores limitantes de la adopción de la IA.


Gráfico. Porcentaje de empresas de 10 o más trabajadores que emplean tecnologías de inteligencia artificial por Comunidades Autónomas (y conjunto nacional) (%). 

Primer trimestre de 2023

Fuente: Encuesta sobre el Uso de Tecnologías de la Información y las Comunicaciones y del Comercio Electrónico en las Empresas, Instituto Nacional de Estadística (2023).


Los datos del INE no permiten analizar la penetración de la IA en las microempresas (entre 1 y 9 asalariados) por CC.AA., pero cabe esperar que existan diferencias regionales relevantes en línea con lo observado para las empresas de mayor tamaño. Las microempresas representan en torno a un 20% del empleo a escala nacional y podrían verse amenazadas por la falta de incorporación en su actividad de los avances de la IA. El INE sí proporciona un dato global de adopción de la IA en las microempresas a escala nacional, situando el porcentaje en un 5,8%, marcadamente por debajo del nivel alcanzado en las empresas con 10 trabajadores o más (9,6%). Este diferencial entre las microempresas con respecto a las pyme y grandes empresas también podría llevar aparejado un cierto efecto espacial adicional, debido a las diferencias existentes en la estructura dimensional del tejido empresarial por CC.AA. De este modo, a título de ejemplo, el porcentaje de microempresas respecto al número total de empresas es cinco puntos porcentuales superior en Extremadura respecto a la Comunidad de Madrid. 


De materializarse las expectativas de impacto de la IA sobre la productividad empresarial, las diferencias regionales de adopción de esta tecnología podrían conducir a un incremento de las disparidades económicas regionales en nuestro país. Por lo tanto, es importante que los gobiernos regionales sean conscientes de la relevancia que tiene el proceso de adopción de la IA en las empresas a fin de impulsar la competitividad empresarial y el crecimiento regional en un marco de convergencia. Asimismo, conviene que las administraciones regionales sean sensibles a las limitaciones específicas a las que se enfrenta el proceso de adopción de la IA en las empresas de menor tamaño, como consecuencia de su más difícil acceso a recursos tecnológicos, humanos y financieros. 


Nota: Esta entrada es parte del Proyecto de I+D+I “Factor empresarial, ecosistemas digitales y transformación digital de la pyme” -DIGIPYME- (PID2020-113384GB-I00) financiado por MICIU/AEI/10.13039/501100011033.


sábado, 6 de febrero de 2016

LA CRISIS DE LA CLASE MEDIA

Publicado en ABC de Andalucía del día 19 de Febrero de 2016

La clase media en las sociedades occidentales se enfrenta a retos de gran calado. En el plano económico, se ha visto particularmente herida por el impacto de la crisis. Ésta ha venido acompañada de un agravamiento de las desigualdades económicas que ha sido especialmente intenso en el caso de España, en buena medida como resultado de la espectacular destrucción de empleo que padecimos. 

No obstante, la crisis de la clase media obedece fundamentalmente a factores de carácter estructural. La globalización ha acentuado la competencia internacional, en tanto las barreras comerciales entre países tienden a disminuir y la movilidad internacional de empresas y capitales a aumentar. Ello ha espoleado a su vez el fenómeno de la deslocalización industrial hacia economías en desarrollo con menores costes de producción –principalmente derivados de sus bajos costes laborales-. Estos procesos presionan a la baja los salarios y las condiciones laborales de los trabajadores en sectores industriales de los países desarrollados. 

Asimismo, la clase media se ve golpeada por el debilitamiento de los fundamentos financieros del sistema de protección social que conocemos como “Estado del bienestar”. Las empresas y las grandes fortunas pueden explotar las ventajas de la globalización localizándose en paraísos fiscales o territorios de baja fiscalidad. La consecuente erosión de las bases imponibles merma los ingresos públicos, tanto directa como indirectamente, propiciando en ocasiones una “competencia fiscal” entre países para atraer o retener empresas, rentas y patrimonios. La presión fiscal tiende a concentrarse así en las rentas del trabajo de la clase media, por ser más controlables y menos móviles.

Sin embargo, la globalización está contribuyendo también a la gestación de una nueva clase media global al favorecer el desarrollo de economías emergentes, en especial las de los dos gigantes demográficos: China e India. A resultas de ello, el mundo está cosechando logros extraordinarios en la lucha contra la pobreza extrema. Asimismo, el ciudadano medio chino e indio, entre otras economías en desarrollo, ve aumentar su renta y disminuir la distancia relativa entre ésta y la de un ciudadano norteamericano o europeo medio. La nueva clase media global se diferencia, no obstante, de la clase media de los países desarrollados por la substancial distancia que separa aún los niveles de ingreso de una y otra. 

La globalización ofrece nuevas oportunidades también a los ciudadanos de los países desarrollados, pero son los emprendedores, directivos y accionistas de las empresas con proyección global los que sacan particular ventaja de ellas. A este respecto, se llegan a observar casos sobresalientes de movilidad social ascendente en la clase media. La lista de las personas más ricas del mundo está conformada en la actualidad en buena medida por patrimonios que se han generado en una única generación, circunstancia probablemente excepcional en términos históricos. Pero el brillo de estas trayectorias personales de éxito no puede ocultar el tono más sombrío de un panorama general en el que parte de la clase media asiste con inquietud a una merma en su seguridad económica. La globalización pone al alcance de la clase media en el mundo desarrollado productos más baratos, empero puede llegar a amenazar algunos de sus empleos, sus condiciones laborales y la red de seguridad social tejida por el Estado. 

Se manifiesta así una doble paradoja: el proceso que está favoreciendo la disminución de las desigualdades económicas internacionales acentúa a su vez la desigualdad entre ricos y pobres dentro de cada economía nacional; el proceso que nutre a la “nueva” clase media global, rescatándola de la pobreza, propicia a su vez la crisis de la “vieja” clase media del mundo desarrollado. 

Estos cambios económicos están asimismo asociados a otras transformaciones de carácter tecnológico, social y político que emplazan también a la clase media en las sociedades occidentales. Así pues, el elevado ritmo de avance tecnológico característico del mundo actual supondrá que, según algunos analistas, la mayor parte de los niños de hoy desarrollarán cuando sean mayores profesiones que ahora ni siquiera existen. Las nuevas generaciones necesitarán asimismo de un bagaje de competencias muy diferentes a las que han garantizado el éxito profesional para las generaciones precedentes. Por otra parte, en el plano político, la crisis de los partidos socialdemócratas y la emergencia de partidos populistas en posiciones radicales de izquierda y derecha, que marca el actual escenario europeo, no son fenómenos ajenos a esta crisis de la clase media. 

En los próximos tiempos, el “rescate” de la clase media marcará el debate político en las sociedades desarrolladas. Pero con independencia de la acción política que pueda desarrollarse a este respecto, el futuro de las sociedades occidentales estará delimitado por la capacidad de adaptación de su clase media a las transformaciones en curso. Y el éxito de esta adaptación, tanto a nivel individual como colectivo, requiere de la comprensión y asimilación de los profundos cambios que se están produciendo en la economía global y de los muchos que se avecinan.

jueves, 31 de diciembre de 2015

2016

No será el año en que renunciemos a los nacionalismos y provincianismos para centrarnos en resolver los problemas reales que afectan a los ciudadanos. No será el año en que los patriotas enarbolen sus declaraciones de impuestos en lugar de sus banderas.

No será el año en que todos asumamos que no seremos plenamente libres y soberanos mientras no estemos menos endeudados. 

No será por fin el año del gran pacto educativo que la sociedad española necesita para afrontar con éxito los retos económicos y sociales del siglo XXI. No será el año en que la educación ocupe el lugar prioritario en la agenda política y social, el año en que, por primera vez, se hable más de educación que de fútbol.

No será un año en que la estabilidad política contribuya al crecimiento económico. No, sin duda, no lo será.

No será el año en que completemos las reformas necesarias para disponer de un mercado de trabajo funcional que ofrezca oportunidades a todos los españoles, especialmente a los más jóvenes. No será el año en que España deje de ser una anomalía en las estadísticas de empleo en el mundo desarrollado. 

No será el año en que el crecimiento económico alcance al bolsillo de todos los ciudadanos y erradiquemos las situaciones de lacerante necesidad. No será el año en que la crisis acabe para todos.

Sin embargo, 2016 sí será un año de continuidad en un crecimiento económico saludable, un año en que aumentará el bienestar general de los españoles; un año en que muchos verán las mejoras macroeconómicas materializarse en su día a día y muchos acabarán escapando de la mayor crisis económica vivida en España desde la Guerra Civil. 

Será un año en que seguirá disminuyendo el paro, un año en que muchos españoles volverán a tener un empleo y otros muchos encontrarán uno por primera vez; un año en que más jóvenes españoles podrán quedarse en nuestro país porque les ofreceremos la oportunidad real de hacerlo.

Será un año marcado en lo político por un parlamento multicolor engendrado por la insatisfacción de los españoles con un bipartidismo decadente; y un año en el que nuestros políticos tomarán conciencia de que deben dialogar y pactar; el año en que elegiremos si parecernos políticamente a Dinamarca o a Italia, a Alemania o a Grecia.

Será el año en que unos Presupuestos Generales del Estado aprobados por un gobierno saliente, bajo fuertes críticas de toda la oposición, servirán para dar estabilidad a la economía española en circunstancias de gran incertidumbre política.

Será un año con una sociedad española más beligerante contra la corrupción, más intolerante y menos cínica frente a todas sus manifestaciones. 

Será un año más, que nos emplaza a construir un país aun mejor, una sociedad más próspera, más justa y más civilizada. Y si nos acompaña el esfuerzo, el acierto y la altura de miras, conseguiremos avanzar en lugar de retroceder.

martes, 29 de septiembre de 2015

EL TAMAÑO EMPRESARIAL IMPORTA

El tamaño óptimo de una empresa es el resultado de un amplio conjunto de factores (economías de escala, costes de transacción, estructura del mercado, …). A su vez, la composición por tamaños del tejido empresarial en una economía -globalmente considerada- es asimismo consecuencia de múltiples factores (dotación de recursos, tecnología, grado de apertura, instituciones, tamaño del mercado interior, …). Ambos aspectos se ven afectados por los continuos cambios tecnológicos, económicos y socio-políticos. 

En cualquier caso, las empresas que funcionan bien y colocan productos atractivos en el mercado captan, por lo general, mayor demanda y obtienen mejores resultados, lo que impulsa su crecimiento. Por el contrario, las empresas menos competitivas ven coartadas sus posibilidades de crecimiento -e incluso ponen en peligro su supervivencia-, crean menos empleo, tienen menor productividad y pagan salarios más bajos. Desde esta óptica, la mayor prueba del éxito de una pyme consiste en dejar de serlo, convirtiéndose en una gran empresa. El papel dinámico de la pyme, retando a empresas consolidadas y modificando las pautas de competencia, es fundamental en una economía de mercado. 

Así pues, el tamaño empresarial y su crecimiento representan en general un signo de salud de la empresa. No obstante, no todo crecimiento empresarial es necesariamente saludable: las nuevas inversiones pueden no resultar rentables o venir asociadas a un excesivo endeudamiento (los problemas actuales de Abengoa ilustran el segundo caso). Asimismo, cuando las empresas crecen de modo extraordinario pueden llegar a alcanzar una posición de cierto control o auténtico dominio del mercado, lo que favorece el desarrollo de prácticas que limitan o cercenan la competencia efectiva en perjuicio de los consumidores. Los poderes públicos deben diseñar regulaciones que eviten esos efectos perniciosos, como muestra el Prof. Jean Tirole, Premio Nobel de Economía en 2015. 

En el caso concreto de España y Andalucía, se aprecia un tamaño empresarial medio por debajo de las economías más prósperas de la UE. Según datos de Eurostat, el número medio de trabajadores por empresa en España era de 4,7 en 2014, número inferior al de Francia (5,7 empleados) y muy lejos de las cifras del Reino Unido (11 trabajadores) y Alemania (11,7 asalariados). Esta atomización empresarial se manifiesta como una restricción al desarrollo tecnológico, la innovación y al crecimiento de la productividad de nuestras empresas, limitando su capacidad de competir en el mercado mundial (véase esto o esto). Las grandes empresas españolas muestran unos niveles de productividad semejantes (o incluso superiores) a los de sus homólogas en las grandes economías de la UE (véase aquí). Por tanto, el desfase en los niveles de productividad de la economía nacional con las economías europeas más prósperas se explica por el diferencial de productividad en nuestras pymes y su mayor presencia relativa en nuestra economía (efecto composición).

A este respecto, cabe señalar que en el marco regulador español, como en el de otros países, existen requerimientos legales en la normativa mercantil, laboral o fiscal asociados al tamaño que tienen un efecto desincentivador del crecimiento empresarial. Así pues, nuestras empresas optan en ocasiones por no crecer para eludir determinadas normas que les acarrean costes adicionales. Se da lugar así a lo que algún analista ha dado en denominar “la maldición del empleado 50”. 

Estos problemas derivados de la regulación coexisten en nuestro país con los asociados a una acción pública insuficiente en defensa de la competencia en algunos sectores oligopolizados o con restricciones a la competencia, principalmente en el campo de los servicios. Se requiere a tal efecto una regulación más inteligente que estimule la competencia efectiva a la vez que evite la generación de distorsiones, como el mencionado freno al crecimiento empresarial. 

Asimismo, la creciente apuesta pública por los emprendedores queda excesivamente enfocada al estímulo del autoempleo -como respuesta de política social ante situaciones de desempleo- sin que ello suponga con frecuencia un impulso a proyectos empresariales con auténtica proyección económica. A este respecto, cabe apoyar en mayor medida el crecimiento de la pyme para consolidar un sector de mediana empresa capaz de competir globalmente. Esta transformación es parte del cambio en el modelo productivo que las economías española y andaluza necesitan.

viernes, 29 de mayo de 2015

LA POLÍTICA ECONÓMICA PARA UN NUEVO MODELO PRODUCTIVO

El estallido de la burbuja de la construcción y la crisis posterior han evidenciado la necesidad de avanzar hacia un nuevo modelo productivo que permita consolidar la recuperación económica y afrontar algunas de las debilidades estructurales de la economía española. En este sentido, podemos preguntarnos por el papel que la política económica puede jugar a fin de favorecer tal cambio de modelo productivo. Y existen dos estrategias alternativas. 

Una primera opción, de corte más intervencionista, partiría de la identificación desde el estado de los sectores económicos llamados a constituirse en motores del crecimiento y en yacimientos de empleo. Al objeto de impulsar el cambio de modelo, los poderes públicos orientarían selectivamente la inversión y los incentivos públicos hacia estos sectores. Los candidatos previsibles serían algunas actividades de alto nivel tecnológico o buenas perspectivas de futuro. En el escenario actual, esta estrategia, con un alto protagonismo estatal, queda substancialmente constreñida por las exigencias de contención presupuestaria. Más allá de esta limitación, argumentos de peso desaconsejan esta vía. 

En una economía de mercado la detección de las oportunidades de negocio con mayor potencial no es una función propia de la iniciativa pública, sino de los emprendedores y de las empresas privadas. Es a estos a los que corresponde leer las señales del mercado y valorar las capacidades competitivas de sus empresas para tomar en consecuencia sus decisiones de inversión. Difícilmente podrá el Estado en una economía de mercado madura reemplazar con éxito a la iniciativa privada en este cometido, que constituye el núcleo central de la planificación estratégica en la empresa y la esencia de la perspicacia emprendedora.

Por otra parte, las oportunidades de negocio atractivas pueden encontrarse también en sectores maduros que difícilmente serían catalogados como “estratégicos” en ningún análisis de prospectiva. Así, por ejemplo, incuestionables referentes de éxito empresarial en los últimos tiempos en España o Suecia como, respectivamente, Inditex e Ikea se encuadran en sectores, como el textil/confección o la industria del mueble, que a priori habrían sido calificados como industrias tradicionales sin especial relevancia estratégica, ni proyección de futuro. La clave de estas historias de éxito empresarial se encuentra en aspectos intangibles como el diseño, la organización, el marketing o la innovación y estos factores son aplicables potencialmente a cualquier actividad, no sólo a las de un nivel tecnológico más alto.

Frente a esta estrategia de política industrial beligerante, cabe un planteamiento alternativo que confíe el liderazgo productivo a la iniciativa empresarial privada, limitándose a un papel de acompañamiento activo. Bajo este enfoque, la acción pública debería preocuparse fundamentalmente por crear un marco general favorable a la actividad empresarial, que estimule el surgimiento y el desarrollo fluido de las iniciativas emprendedoras. El mantenimiento de un marco regulatorio, administrativo, fiscal, financiero y cultural favorable a la empresa puede así coadyuvar a la generación y regeneración de un tejido productivo sólido y competitivo. 

Un entorno empresarial favorable propicia la aparición de nuevas empresas y la adopción por las ya establecidas de comportamientos dinamizadores (crecimiento, innovación, internacionalización, ...); pero al mismo tiempo eleva el atractivo del territorio como destino de inversiones de grandes empresas externas y contribuye a la retención de las previamente instaladas en él.

A este respecto, cabe señalar que España ocupa el puesto el lugar 33 (entre 189 países) en el mundo en función de las condiciones de su entorno empresarial según el informe Doing Business. En el último año nuestro país ha empeorado su posición en un puesto. España se sitúa en esta clasificación, elaborada por el Banco Mundial, justo por delante de Colombia, Perú o Montenegro.

La estrategia de mejora del entorno empresarial requiere de la actuación pública sobre los fallos del mercado y los fallos institucionales que constituyen obstáculos para las empresas. La regulación inadecuada, el mal funcionamiento administrativo, un sistema fiscal mal diseñado o la falta de una cultura emprendedora constituyen barreras para las empresas que la acción pública debe considerar y reparar. 

Especialmente destacables son los fallos en el funcionamiento del sistema financiero -derivados de situaciones de información imperfecta y asimétrica-, que dificultan el acceso al crédito a las pyme en comparación con las grandes empresas. Este sesgo en el racionamiento del crédito en perjuicio de las pyme limita la canalización eficiente de recursos financieros hacia proyectos ambiciosos e innovadores, que implican riesgos diferenciales. A este respecto, se abre un campo de actuación de singular relevancia para medidas de política financiera que corrijan y completen el funcionamiento autónomo de los mercados financieros, potenciando mecanismos específicos de financiación para las pyme (capital semilla, capital riesgo, sociedades de garantía recíproca, avales públicos, etc.). 

En cualquier caso, resulta indudable que en el nuevo modelo productivo deberían ganar peso las actividades de alto valor añadido asociadas al conocimiento, la creatividad y la innovación. Es por ello que la política económica para un nuevo modelo productivo debería fomentar la innovación empresarial y sentar las bases para que el conocimiento y la creatividad se incorporen con éxito a los procesos productivos. Con este fin, se justifican los esfuerzos dirigidos a mejorar el capital humano y tecnológico -activos productivos fundamentales en las economías basadas en el conocimiento-, así como a fortalecer los cauces institucionales que permitan la incorporación del conocimiento y la creatividad al sistema productivo. 

A este respecto, resulta estratégica la contribución de la Universidad. La vetusta institución universitaria está llamada a sumar en el siglo XXI una nueva función a sus clásicas responsabilidades en el plano docente e investigador: debe convertirse en una “Universidad emprendedora”. No sólo debe preocuparse de la generación y transmisión de conocimiento, sino que debe implicarse más directamente en su comercialización y en su aplicación al sistema productivo, bien a través de vínculos con las empresas existentes, bien a través de nuevos proyectos empresariales surgidos de ella (“spin-off”).

viernes, 26 de diciembre de 2014

SOBRE LAS UVAS DE LA IRA Y LAS DE AÑO NUEVO

En breve la ingesta de doce uvas marcará la cuenta atrás en el inicio de un año nuevo que traerá, según indican las previsiones, un fortalecimiento de la recuperación económica en España. En la antesala a este cambio de calendario el gobierno actual se ha apresurado en despedirse de la misma crisis que con excesiva tardanza admitió el gobierno anterior

Más allá de la gesticulación política, cuando este triste episodio concluya, la sociedad española habrá afrontado lo que la historiografía contemporánea consagrará como una auténtica “depresión”, como la crisis económica más grave desde la Guerra Civil. Para varias generaciones de economistas el referente ineludible de la depresión como fenómeno económico lo constituyó la “Gran Depresión” que estallara con el “crack” bursátil de 1929 en EE.UU. Y la Gran Depresión tiene su gran novela: “Las uvas de la ira” de John Steinbeck.

Los protagonistas de esta obra son los Joad, una familia de agricultores del estado de Oklahoma a los que, como a otras muchas familias de la zona, los bancos embargan su propiedad por el impago de préstamos, siendo expulsados de su propia tierra y hogar. En este contexto las grandes compañías irrumpen en la región introduciendo una agricultura capitalista con sistemas de explotación mecanizados. Ante la falta de oportunidades de empleo, los agricultores de esta zona deprimida del “South Central” estadounidense optan por emigrar a California, donde se demanda mano de obra para la cosecha de los viñedos. 

Al llegar a su destino, los Joad encuentran una realidad no menos dura que aquella de la que escapan: la llegada masiva de emigrantes ha generado un exceso de oferta de mano de obra que condena a los agricultores a salarios de subsistencia, condiciones laborales deplorables y ausencia de derechos. A ello se une el rechazo de algunos colectivos de la sociedad local, que acosan a los emigrantes instalados en campamentos. Las ayudas establecidas por la Administración, en el marco del New Deal de Roosevelt, son insuficientes y no alcanzan al conjunto de los necesitados. En esta magnífica novela, Steinbeck reivindica el valor de la dignidad y la solidaridad humanas frente a la injusticia económica y social. La estremecedora escena que cierra la obra destila profunda amargura, no exenta de un cálido hilo de esperanza. 

Afortunadamente las condiciones materiales e institucionales han mejorado substancialmente desde los años treinta del siglo pasado. El desolador escenario descrito por Steinbeck para el EE.UU. de la Gran Depresión dista mucho del que observamos en la España de esta crisis que nos acometió embozada tras una burbuja inmobiliaria. Sin embargo, los paralelismos son inevitables: desahucios, desempleo masivo, emigración, rechazo de los inmigrantes, solidaridad familiar como mecanismo de supervivencia, situaciones de necesidad económica, dramas familiares e individuales,... La misma música estridente y luctuosa, aunque con una letra diferente, adaptada a otro tiempo.

La crisis española no tiene aún su gran novela, ni tampoco su punto final. Desde una óptica macroeconómica, hemos caído mucho y mucho tardaremos en recuperar los niveles anteriores al estallido de la crisis. Según el Servicio de Estudios del BBVA, España no recobrará el número de empleos previo a la crisis hasta 2025 y cabe esperar que mantendremos tasas de desempleo socialmente inaceptables por un período de tiempo dolorosamente largo.

Los datos y las estimaciones avalan la mirada optimista a un año que todas las opiniones coinciden en asociar a una aceleración del crecimiento económico. No obstante, la evolución de la economía española estará sujeta en los próximos tiempos a elevados riesgos e incertidumbres derivados del contexto europeo y mundial, así como a la intensidad y acierto de las reformas que necesitamos y debemos emprender. Lo primero nos vendrá dado, lo segundo dependerá de nosotros mismos. 

Desde un punto de vista microeconómico, la crisis tiene millones de rostros distintos. Para muchos españoles 2015 marcará efectivamente el final de la etapa de vacas flacas. Para otros ya lo hizo 2014. Algunos pocos habrán conseguido esquivar la crisis durante estos años con mínimos rasguños o incluso habrán sacado provecho de ella. Sin embargo, otros muchos españoles solo atisban aún en el horizonte el final de la pesadilla, mientras que algunas familias se enfrentan ahora a lo peor de “su” propia crisis. 

Así pues, a los afortunados que dejan la crisis atrás, he aquí mi enhorabuena. A los más desfavorecidos, mis deseos de entereza y fortaleza ante la adversidad. Espero que las uvas que cosechéis no sean de ira, sino de solidaridad, justicia y esperanza y que en 2015, con más o con menos, todos seamos juntos un poco más felices.

miércoles, 22 de octubre de 2014

GRANDES EMPRESAS, PYME Y MARCA "ESPAÑA"

(Esta entrada recoge algunas ideas centrales de mi artículo con la Prof. María José Rodríguez publicado en Comillas Journal of International Relations bajo el título "Sobre la internacionalización de la PYME y su contribución a la imagen exterior de España")

En las últimas décadas la presencia internacional de las grandes corporaciones españolas ha podido contribuir positivamente a una mejor imagen exterior de nuestra economía. A este respecto, se suele interpretar que las grandes compañías actúan como “buques insignia” de la economía nacional. 

No obstante, las grandes empresas españolas tienen una presencia global limitada en términos de posicionamiento de sus marcas. Solo la marca Zara se situó entre las 100 con mejor reputación en el mundo en 2013 según el ranking que elabora la consultora Reputation Institute. 

Por otro lado, especialmente en Latinoamérica, segundo mayor destino de la inversión española en el exterior, las grandes empresas españolas se enfrentan a una cierta animosidad derivada de factores históricos. En algunos países latinoamericanos la presencia de estas grandes corporaciones en sectores básicos para los consumidores y el sistema productivo (energético, telecomunicaciones, suministro de agua, infraestructuras, banca, etc.) ha podido consolidar en las últimas décadas ciertas percepciones negativas asociadas a la imagen de España. 

Asimismo, el proceso de globalización empresarial está dando lugar a grupos transnacionales en los que resulta cada vez más discutible asociar la empresa a una nacionalidad. Este proceso afecta también a las grandes corporaciones españolas que, en algunos casos, muestran una elevada penetración del capital extranjero en su accionariado y obtienen más beneficios, tienen más empleados o invierten más en el extranjero que en la propia España.

En estas circunstancias, cabe preguntarse hasta qué punto siguen siendo “españolas” algunas grandes empresas “españolas”. A título ilustrativo, el propio Presidente de Iberdrola, afirmó en una comparecencia pública en Londres en febrero de 2014: “Somos más británicos, americanos y mexicanos que españoles”, en alusión al peso de cada negocio en las cuentas de la empresa.

Las grandes empresas en muchos casos prefieren proyectarse como corporaciones globales y no identificarse con una marca-país. De este modo, ciertas grandes compañías españolas, en su intento de consolidar marcas globales mundialmente reconocidas y percibidas con atributos positivos, podrían tratar de escapar de posibles percepciones instrumentales negativas asociadas a la imagen-país de España como una economía frágil y periférica en la UE. 

Fuente: Elaboración propia a partir de la Encuesta sobre Estrategias Empresariales (Fundación SEPI, 2014).

Por su parte, las PYME españolas muestran un nivel de internacionalización por debajo del observado en las grandes empresas; sin embargo, están incrementando significativamente su presencia en el exterior en un proceso que cabe esperar continúe y se fortalezca en los próximos años (véase gráfico adjunto).

En este contexto, la imagen exterior de España puede dejar de gravitar tan estrechamente sobre las grandes corporaciones de origen nacional y quedar vinculada de manera creciente a las PYME. De este modo, podría recaer en estas últimas en el futuro la responsabilidad de mejorar la percepción internacional de la economía española, asociándola a connotaciones de eficiencia económica. Por su propia naturaleza, las PYME se encuentran más estrechamente vinculadas a la marca “España” y dependen también más de ella.

domingo, 21 de septiembre de 2014

LA REINDUSTRIALIZACIÓN IMPLAUSIBLE

El pasado 16 de septiembre el Ministerio de Industria, Energía y Turismo presentó la Agenda para el Fortalecimiento del Sector Industrial en España, un plan de acción para mejorar la competitividad del sector. Este anhelo industrializador es compartido en España por la oposición  y enlaza con la estrategia de la UE, que pretende elevar el peso del sector industrial por encima del 20% del PIB en 2020 desde el 16% actual.

Las llamadas a la reindustrialización parecen haberse convertido en un lugar común, en un mantra que se invoca como respuesta esperanzada a la crisis. Sin embargo, poco cabe esperar de este voluntarismo. Los más optimistas a este respecto quisieran ver a España convertida en la nueva Alemania. Pero una mirada fugaz en el espejo alemán nos depara alguna que otra sorpresa.

En Alemania el peso de la industria -como porcentaje del empleo total- no ha dejado de reducirse en las últimas décadas. Si nos circunscribimos a lo que va de siglo, la contribución de la industria (excluyendo el subsector energético) al empleo total ha caído más de 4 puntos porcentuales (fuente: Organización Internacional del Trabajo). El proceso se remonta, no obstante, más atrás en el tiempo y la caída acumulada es superior. 

El caso alemán solo es una manifestación particular de una tendencia general en las economías más avanzadas. En todas ellas el sector industrial ha perdido peso relativo en lo que va de siglo y en todas se destruye empleo industrial. Estas tendencias se explican en el contexto de la globalización que está impulsando procesos de deslocalización industrial en los países desarrollados y una expansión de la industria en las economías emergentes. Asimismo, el avance tecnológico y la robotización conllevan una diminución del empleo en muchas actividades industriales. 

En España el peso del sector industrial sobre el total del empleo en lo que va de siglo se ha reducido en más de 6 puntos porcentuales. En nuestro país este proceso de destrucción de empleo se ha concentrado muy especialmente en el período de la crisis. 

Por lo tanto, es razonable aspirar a la recuperación de parte del empleo industrial perdido en las circunstancias excepcionales de los últimos años y apoyar el crecimiento en el medio y largo plazo de algunas ramas industriales específicas en las que acreditemos ventajas competitivas a escala global.

Pero hay que ser conscientes de que probablemente en las próximas décadas se seguirá destruyendo empleo en bastantes subsectores dentro de la industria española. No sería un planteamiento realista señalar globalmente a la industria como la respuesta a nuestro trágico problema de desempleo. Pretender rellenar con nuevo empleo industrial el vacío dejado por la burbuja de la construcción resultaría poco menos que una quimera. Todo ello se opone a las tendencias estructurales que se vienen observando en el mundo desarrollado en las últimas décadas.

No esperen esa reindustrialización, porque no llegará.