Mostrando entradas con la etiqueta digitalización. Mostrar todas las entradas

domingo, 7 de diciembre de 2025

GRADO DE URBANIZACIÓN Y TRANSFORMACIÓN DIGITAL DE LA PYME EN ESPAÑA

Esta entrada fue elaborada con la Prof. Lidia Valiente y publicada en el blog "La riqueza de las regiones" de la Asociación Española de Ciencia Regional.

La transformación de los sistemas productivos derivada del desarrollo acelerado de las tecnologías digitales representa un reto para el presente y el futuro de las pymes, que deberán adaptarse diligentemente a este proceso de cambio tecnológico disruptivo (Romero, 2025; Romero y Mammadov, 2025). Las condiciones para esta transformación pueden ser muy diferentes según el ámbito territorial donde opera la empresa. Las pymes en zonas urbanas pueden beneficiarse de mejores infraestructuras digitales, de mayor capital humano y de la integración en ecosistemas digitales avanzados. No obstante, también las pymes en zonas rurales tienen la posibilidad de explotar nuevas oportunidades asociadas al tele-trabajo, al comercio electrónico de productos locales o a la agricultura inteligente.

Resulta interesante, por tanto, observar cuáles son los niveles de transformación digital de las pymes españolas en distintos ámbitos espaciales según el nivel de urbanización para indagar en las consecuencias territoriales que podrán derivarse de los procesos de cambio en curso. A tal efecto, utilizaremos en esta entrada la clasificación DEGURBA (degree of urbanization), propuesta por la Comisión Europea y Eurostat, que combina el tamaño y la densidad de la población para diferenciar tres tipos de ámbitos: las zonas urbanas (cities), las zonas de densidad intermedia (towns and suburbs) y las zonas rurales (rural areas) (Eurostat, 2025). Para aproximarnos al nivel de transformación digital de las pymes en España, emplearemos datos procedentes de una encuesta realizada en el segundo trimestre de 2022 a pymes españolas en el marco del proyecto “Factor empresarial, ecosistemas digitales y transformación digital de la pyme” (DIGIPYME). La muestra fue diseñada para ser representativa de la población de pymes en España (con un margen de error del ±5.0% y un nivel de confianza del 95%). El grado de transformación digital lo mediremos empleando un índice sintético global, a su vez obtenido a partir de tres subíndices que capturan dimensiones parciales del proceso de transformación digital: 
i) la dimensión de infraestructura digital y digitalización básica, que considera la disponibilidad y uso de TIC, las herramientas de comunicación internas y externas y la inversión en infraestructura digital; 
ii) la dimensión de cultura organizacional y competencias digitales, que evalúa aspectos como la implementación de una estrategia de transformación digital, las competencias digitales de los empleados y la externalización de funciones TIC; y 
iii) la dimensión de digitalización avanzada y ciberseguridad, que refleja el uso de tecnologías emergentes, como el big data o los servicios de cloud computing, y el establecimiento de medidas de seguridad TIC. 
Tanto el índice global como los índices parciales toman valores entre 0 y 1.

Gráfico 1. Nivel de transformación digital de las pymes españolas por tipología territorial


Fuente: Elaboración propia a partir de la base de datos del proyecto DIGIPYME.

El Gráfico 1 muestra el valor medio del índice general para las pymes en los tres ámbitos espaciales considerados. Se observa cómo el grado de transformación digital disminuye conforme se consideran zonas con menor nivel de urbanización. Este patrón se repite cuando consideramos por separado las tres dimensiones parciales de transformación digital (véase Gráfico 2). Todas las diferencias observadas entre estas medias son estadísticamente significativas, siendo la diferencia más amplia entre las zonas urbanas y las zonas rurales la que afecta a la dimensión de cultura organizativa y competencias digitales, seguida de la relativa a digitalización avanzada y ciberseguridad. 
En definitiva, se observa la existencia de una brecha digital relevante entre las pymes españolas que operan en entornos urbanos en comparación con las que operan en el ámbito rural. Esta brecha puede agravar los desequilibrios territoriales que se manifiestan en la geografía económica española, al dificultar que las zonas rurales, en cuyo tejido empresarial las pymes asumen un especial protagonismo, puedan explotar las oportunidades que brinda la revolución digital. 

Gráfico 2. Valores medios de las pymes españolas por dimensión de transformación digital según tipología territorial

Fuente: Elaboración propia a partir de la base de datos del proyecto DIGIPYME.

Nota: Esta entrada se enmarca en el Proyecto “Factor empresarial, ecosistemas digitales y transformación digital de la pyme” -DIGIPYME- (PID2020-113384GB-I00) financiado en la convocatoria 2020 de «Proyectos de I+D+i» del Programa Estatal de Generación de Conocimiento y Fortalecimiento Científico y Tecnológico del Sistema de I+D+i del Ministerio de Ciencia e Innovación.

Bibliografía:

Eurostat (2025): Degree of urbanization. Methodology. https://ec.europa.eu/eurostat/web/degree-of-urbanisation/methodology
Romero, I. (2025): "Information technology as a driver of organizational change in SMEs: a study of key determinants", Journal of Organizational Change Management, Vol. 38 No. 3, pp. 625-643. https://doi.org/10.1108/JOCM-11-2024-0702
Romero, I. y Mammadov, H. (2025): “Digital Transformation of Small and Medium-Sized Enterprises as an Innovation Process: A Holistic Study of its Determinants”, Journal of the Knowledge Economy, Vol. 16, 8496–8523. https://doi.org/10.1007/s13132-024-02217-z


jueves, 8 de mayo de 2025

BARRERAS A LA DIGITALIZACIÓN DE LA PYME EN ESPAÑA Y NIVEL DE URBANIZACIÓN.

Entrada publicada con Antonio Gutiérrez en el blog "La riqueza de las regiones" de la Asociación Española de Ciencia Regional.


Las pymes en España se enfrentan a múltiples desafíos en su proceso de digitalización. A pesar de los beneficios que puede brindar en términos de generación de valor, eficiencia y acceso a nuevos mercados, muchas pymes sufren limitaciones que dificultan su transformación digital. En esta entrada consideraremos la relevancia de las diversas barreras a la digitalización a las que se enfrentan las pymes españolas. Para ello empleamos datos de una encuesta realizada en el segundo trimestre de 2022 a pymes españolas (entre 1 y 200 empleados) realizada en el marco del proyecto “Factor empresarial, ecosistemas digitales y transformación digital de la pyme” (DIGIPYME). Esta muestra fue diseñada para ser representativa de la población de pymes en España (con un margen de error del ±5.0% y un nivel de confianza del 95%). 

En esta encuesta se interrogó a los empresarios y gerentes de pymes por el impacto de diversas barreras a la digitalización, en concreto:

- La falta de fondos y/o financiación.
- La falta de personal cualificado.
- La falta de información.
- Las dificultades para encontrar socios de cooperación, asesores o proveedores.
- La incertidumbre sobre la rentabilidad de la inversión en digitalización.
- La falta de demanda o interés por parte de los clientes.
- Y la dificultad para obtener una conexión a Internet adecuada (es decir, estable, con capacidad suficiente y a coste razonable).

Estas barreras fueron medidas empleando una escala Likert con cuatro ítems, diferenciando si la percepción de los empresarios/gerentes encuestados sobre la intensidad de estas barreras era nula (0), baja (1), media (2) o alta (3).

Los datos obtenidos permiten concluir que los empresarios y gerentes de pymes españolas consideran, en general, como baja la intensidad de las barreras a las que se enfrentan sus empresas ante la digitalización (véase Gráfico 1). En cualquier caso, la falta de fondos y/o financiación es la barrera que más acusan las pymes, seguida de la falta de personal cualificado y la incertidumbre sobre la rentabilidad de la inversión en digitalización. Sin embargo, la barrera menos relevante es la dificultad para obtener una conexión a Internet adecuada, lo que muestra el adecuado nivel de desarrollo de las infraestructuras digitales en nuestro país. En un rango intermedio de relevancia, encontramos la falta de demanda/interés por parte de los clientes, la falta de información y las dificultades para encontrar socios de cooperación, asesores o proveedores. 


Gráfico 1. Intensidad de las barreras a la digitalización percibidas por las pymes en España.

Fuente: Elaboración propia a partir de la base de datos del proyecto DIGIPYME.


No obstante, la percepción de las barreras a la digitalización de las pymes españolas muestra una considerable dispersión, lo que revela una alta heterogeneidad en la aproximación de las pymes españolas respecto a la digitalización. Esto puede asociarse a la existencia de brechas digitales, como la debida al retraso en la digitalización en las zonas rurales en comparación con las áreas urbanas. De este modo, resulta interesante observar las diferencias en la percepción de las barreras a la digitalización en función del nivel de urbanización (véase Gráfico 2). 

Diferenciamos, a este respecto, cuatro tipos de municipios: aquellos con una población menor de 10.000 habitantes; los de población entre 10.000 y 50.000 habitantes, los de población entre 50.000 y 250.000 habitantes y aquellos con más de 250.000 habitantes. De este modo, podemos observar cómo las pymes en municipios de menor población se enfrentan a mayores problemas de conectividad, debido a las limitaciones en la infraestructura digital que persisten en las áreas rurales. Asimismo, la falta de demanda y, asociada a ella, la incertidumbre en torno a la rentabilidad de las inversiones en digitalización son obstáculos que se sienten con mayor intensidad en los municipios de menor tamaño en comparación con las ciudades de más de 250.000 habitantes. Este hecho puede deberse a que la mayor cercanía con los clientes locales en los municipios rurales reste utilidad a la interacción online. Asimismo, puede influir, a este respecto, la menor cultura digital de la población en los municipios de menor tamaño en comparación con las grandes ciudades.

Gráfico 2. Intensidad de las barreras a la digitalización percibidas por las pymes en España según el tamaño municipal


Fuente: Elaboración propia a partir de la base de datos del proyecto DIGIPYME.


De este modo, a fin de actuar sobre la brecha digital que afecta a las áreas rurales son aún precisas inversiones para mejorar la conectividad, así como iniciativas formativas para elevar la cultura digital y las competencias digitales de la población en estas zonas. De este modo, podría favorecerse el acceso, a través de Internet, a mercados más amplios que el local por parte de las pymes establecidas en los municipios de menor tamaño, lo que podría ayudar a dinamizar económicamente estas áreas.

Nota: Esta entrada es parte del Proyecto de I+D+I “Factor empresarial, ecosistemas digitales y transformación digital de la pyme” -DIGIPYME- (PID2020-113384GB-I00) financiado por MICIU/AEI/10.13039/501100011033.

miércoles, 13 de noviembre de 2024

DIFERENCIAS TERRITORIALES EN LAS COMPETENCIAS DIGITALES DE LA POBLACIÓN EN ESPAÑA.

Entrada publicada en el blog "La riqueza de las regiones" de la Asociación Española de Ciencia Regional.


Las oportunidades y ventajas que brinda la digitalización pueden explotarse adecuadamente solo en la medida en que se cuente con un suficiente nivel de competencias digitales. El fortalecimiento de estas habilidades permite a las personas beneficiarse de estas tecnologías tanto en su vida personal como laboral, además de facilitar su adaptación al cambio digital en curso. Según la definición establecida en el Marco de Competencias Digitales de la UE, la competencia digital implica el uso seguro, crítico y responsable de las tecnologías digitales, así como la interacción con ellas para el aprendizaje, el trabajo y la participación en la sociedad (Vuorikari et al., 2022). 

A este respecto, resulta relevante considerar la posible existencia de brechas en el nivel de competencias digitales en España desde una perspectiva territorial, tanto en términos de diferencias regionales como en función de los niveles de urbanización. A este respecto, el Observatorio Nacional de Tecnología y Sociedad (ONTSI, 2024) proporciona algunas evidencias interesantes empleando datos de la Encuesta sobre equipamiento y uso de TIC en los hogares elaborada por el Instituto Nacional de Estadística y armonizada a nivel europeo por Eurostat.

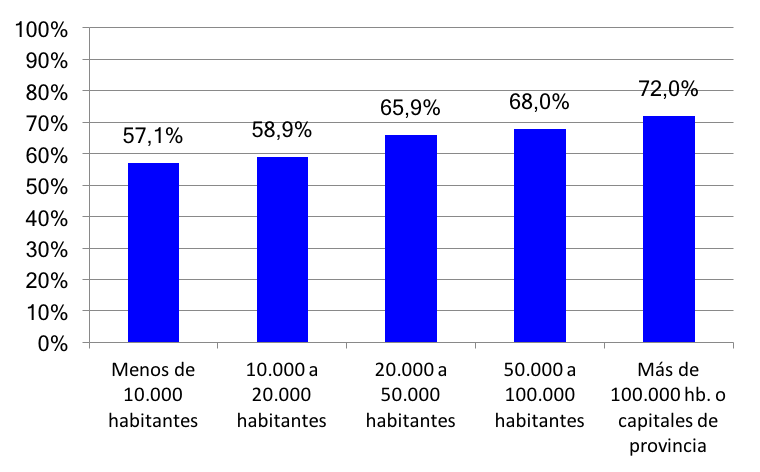
Gráfico 1. Porcentaje de población con competencias digitales al menos básicas (2023). Total nacional y por CC.AA. (%)
Fuente: Observatorio Nacional de Tecnología y Sociedad (2024).

Por una parte, este análisis territorial revela las diferencias en el nivel de competencias digitales que existen entre las regiones de España (Gráfico 1). A este respecto, la ciudad autónoma de Melilla (75,1%) y las CC.AA. de Cataluña (71,7%) y Comunidad de Madrid (71,4%) son las áreas con el mayor porcentaje de población con competencias digitales al menos básicas. En cambio, los niveles más bajos de competencias digitales se observan en Castilla-La Mancha (58,1%), Extremadura (59,9%) y Región de Murcia (61,9%). 

En este sentido, conviene tener en cuenta que España en conjunto muestra una situación relativamente favorable en el contexto europeo en términos de competencias digitales. En concreto, en lo que atañe al porcentaje de población con al menos competencias digitales básicas, la media de la UE se sitúa en el 55,5%, frente al 66,2% del conjunto nacional. Igualmente, todas las CC.AA. españolas, así como las dos ciudades autónomas, muestran porcentajes de población con al menos competencias digitales básicas superiores a la media europea. No obstante, España se sitúa ligeramente por debajo del promedio europeo en otro indicador relevante de talento digital como es el porcentaje de especialistas en TIC sobre el número de empleados (4,8% para la UE y 4,4% para España).

Por otra parte, los datos del INE ponen de manifiesto que los municipios de mayor dimensión tienen, en promedio, un mayor nivel de competencias digitales en su población. Estas diferencias por nivel de urbanización son de un orden de magnitud similar a las que se observan entre CC.AA.. Así pues, entre Cataluña y Castilla-La Mancha existen 13,6 puntos de diferencia en el porcentaje de población con al menos competencias digitales básicas y la brecha se sitúa en 14,9 puntos de diferencia entre los municipios con menos de 10.000 habitantes y los de más de 100.000 habitantes o capitales de provincia.

Gráfico 2. Porcentaje de población con competencias digitales al menos básicas según el nivel de urbanización (2023).

Fuente: Observatorio Nacional de Tecnología y Sociedad (2024).

Por lo tanto, para evitar el crecimiento de las brechas digitales territoriales en España (aspecto ya tratado en otras ocasiones en este blog https://aecr.org/es/17404-2/, https://aecr.org/es/la-brecha-digital-empresarial-en-espana-diferencias-regionales-y-dimensionales, https://aecr.org/es/diferencias-regionales-en-la-adopcion-de-la-inteligencia-artificial-por-las-empresas-en-espana/) es preciso elevar las competencias digitales en aquellas CC.AA. que muestran deficiencias significativas en comparativa nacional, así como en las zonas rurales y los municipios de menor dimensión. Este esfuerzo es especialmente necesario ante los nuevos retos asociados al desarrollo de la inteligencia artificial (Mammadov et al., 2024).

Nota: Esta entrada es parte del Proyecto de I+D+I “Factor empresarial, ecosistemas digitales y transformación digital de la pyme” -DIGIPYME- (PID2020-113384GB-I00) financiado por MICIU/AEI/10.13039/501100011033.

Referencias:

Mammadov, H., Ruiz-Gándara, A., González-Abril, L. y Romero, I. (2024). Adoption of Artificial Intelligence in Small and Medium-Sized Enterprises in Spain: The Role of Competences and Skills. Amfiteatru Economic, 26(67), 848-866. https://doi.org/10.24818/EA/2024/67/848
Observatorio Nacional de Tecnología y Sociedad (2024). Competencias digitales. Edición 2024, ONTSI, Red.es, Ministerio para la Transformación Digital y de la Función Pública, doi.org/10.30923/230240064
Vuorikari, R., Kluzer, S. y Punie, Y., (2022). DigComp 2.2: The Digital Competence Framework for Citizens - With new examples of knowledge, skills and attitudes, Publications Office of the European Union, JRC128415, https://doi.org/10.2760/490274

domingo, 22 de septiembre de 2024

DISRUPCIÓN DIGITAL Y PYME

(Publicado en el diario ABC -edición Sevilla- el 6 de septiembre de 2024)

La revolución digital en la que estamos inmersos representa lo que Joseph Alois Schumpeter definiera como un proceso de “destrucción creativa”. Este economista austriaco-estadounidense interpretó la dinámica del desarrollo capitalista como una secuencia de ondas de transformación impulsadas por innovaciones que, por un lado, generan nuevos productos, servicios y mercados y, por otro, acarrean la destrucción de tejido productivo obsoleto ante las nuevas condiciones de competencia. 

La revolución tecnológica en curso, asociada a las tecnologías de la información y las comunicaciones, ha estado marcada por el protagonismo de jóvenes emprendedores “schumpeterianos” que crearon pymes innovadoras. Algunas de estas iniciativas, nacidas en ciertos casos en garajes o residencias universitarias, evolucionarían hasta convertirse en gigantes empresariales a escala global. El espectacular desarrollo de la economía digital ha determinado que, en la actualidad, seis de las diez mayores corporaciones mundiales por capitalización bursátil se encuadren dentro de este sector. Alphabet, Amazon, Apple, Meta, Microsoft y Nvidia ostentan hoy posiciones dominantes en sus mercados, en ocasiones desarrollando prácticas anticompetitivas que perjudican a otras empresas de menor tamaño. El sector digital ha evolucionado así desde una estructura de mercado marcada por la innovación competitiva a otra impulsada por la innovación corporativa en la que los nuevos desarrollos tecnológicos se gestan dentro de grandes corporaciones consolidadas, nacen en nuevas empresas surgidas de ellas (spin-offs) o proceden de pymes independientes que son pronto engullidas por las compañías líderes del sector.

Por otra parte, en su faceta destructiva, muchas tareas, puestos de trabajo y empresas en muy diversos sectores desaparecerán por el impacto de la digitalización. Las pymes, en especial las microempresas, se encuentran particularmente amenazadas por este proceso debido a su falta de cultura digital, a la menor formación en habilidades digitales de su empresariado, sus equipos directivos y su plantilla, o a la dificultad de acceso a los recursos financieros y humanos requeridos para adoptar con éxito las tecnologías digitales. 

Estas nuevas tecnologías generan amplios beneficios en diversos ámbitos de la economía, la ciencia y la sociedad, de los que cabe esperar mejoras en la longevidad y la calidad de vida, entre otros aspectos. Su desarrollo y aplicación no está exento de riesgos y problemas de diversa índole, pero constituye un proceso imparable y tratar de evitarlo resultaría un planteamiento vano y carente de racionalidad, como lo fuera la oposición del movimiento ludista a la mecanización del sector textil en la Inglaterra del s. XIX. Por otra parte, la creación de empleo en nuevas ocupaciones asociadas al desarrollo de la economía digital compensará probablemente el empleo que se destruya en las actividades en retroceso o desaparición. De este modo, según un informe de Microsoft, el 65% de los estudiantes actuales se emplearán en el futuro en profesiones que aún ni siquiera existen.

Sin embargo, la revolución digital conlleva un exigente proceso de ajuste del que resultarán ganadores y perdedores. Por tanto, nos enfrentamos al reto de gestionar la disrupción digital evitando shocks que socaven peligrosamente la estabilidad económica y social. Para ello debemos apoyar la adecuación al nuevo entorno tecnológico de aquellos colectivos y empresas con dificultades especiales de adaptación, así como atender a la situación de aquellos a los que les resulte imposible afrontar el aprendizaje y los cambios necesarios. 

En la economía española las pymes suponen el 99% de las empresas, generando más del 60% del valor añadido bruto y del empleo empresarial. Los empresarios, autoempleados y trabajadores del sector de la pyme engrosan, de este modo, la menguante clase media que articula nuestro tejido social. En el contexto de la nueva ola innovadora asociada al desarrollo de la inteligencia artificial, el mantenimiento de una saludable estabilidad económica y social en las próximas décadas dependerá así de la capacidad de las pymes para abordar con éxito su transición digital. 

Desde esta perspectiva, conviene apoyar a las pymes para que puedan superar las barreras que obstaculizan su digitalización y mejorar su productividad y competitividad gracias a la aplicación de las tecnologías digitales. Favorecer la transición digital de la pyme forma parte, pues, de la necesaria agenda pública que impulse el crecimiento económico y preserve la estabilidad social en los tiempos de la disrupción digital. 

lunes, 25 de marzo de 2024

DIFERENCIAS REGIONALES EN LA ADOPCIÓN DE LA INTELIGENCIA ARTIFICIAL POR LAS EMPRESAS EN ESPAÑA.

Entrada publicada en el blog "La riqueza de las regiones" de la Asociación Española de Ciencia Regional.

La aplicación de los avances en inteligencia artificial (IA) generará en las próximas décadas un impacto substancial sobre la productividad y la competitividad de las empresas. La IA puede permitir optimizar los procesos al facilitar el análisis de grandes volúmenes de datos de manera rápida y precisa, identificando patrones, tendencias y oportunidades que de otro modo podrían pasar desapercibidas. Esto permitirá a las empresas tomar decisiones más informadas y eficientes. La automatización de tareas rutinarias y la optimización de las cadenas de suministro contribuirán a reducir igualmente los costes operativos y mejorar la calidad de los productos y servicios ofrecidos. La IA podría favorecer el análisis predictivo y la generación de ideas creativas, estimulando el proceso de desarrollo de nuevos productos, servicios y modelos de negocio. De igual modo, la implementación de la IA traerá consigo oportunidades laborales, asociadas a la demanda de nuevas habilidades como el análisis de datos, la programación de algoritmos y la gestión de sistemas inteligentes, entre otros campos, al mismo tiempo que destruirá otros puestos de trabajo relacionados con tareas que podrán automatizarse. A este respecto, el complejo proceso adopción de la IA por las empresas y los resultados derivados del mismo podrían conllevar asimetrías en el plano espacial que generen un impacto sensible sobre las trayectorias económicas regionales en un futuro próximo. Desde esta perspectiva, resulta interesante observar cuál es la situación actual, en términos de implementación empresarial de la IA, en las distintas Comunidades Autónomas españolas. 


El gráfico que acompaña esta entrada muestra el porcentaje de las empresas españolas (excluyendo a las microempresas con menos de 10 trabajadores) que al inicio de 2023 estaban empleando aplicaciones de IA en sus negocios. Los datos proceden de la Encuesta sobre el Uso de Tecnologías de la Información y las Comunicaciones y del Comercio Electrónico en las Empresas elaborada por el Instituto Nacional de Estadística. Puede observarse en el gráfico que aproximadamente una de cada diez empresas españolas con 10 o más empleados utiliza ya la IA. Este dato global esconde, en cualquier caso, diferencias regionales significativas. Así pues, son cuatro las CC.AA. que se sitúan por encima de la media nacional, mostrando una mayor penetración de la IA en sus empresas. Son los casos de la Comunidad de Madrid, Cataluña, La Rioja y País Vasco. Por el contrario, dejando al margen el caso de las ciudades autónomas de Ceuta y Melilla, los territorios con un menor nivel de adopción de la IA en sus empresas son Extremadura, los dos archipiélagos, Cantabria, Murcia y Castilla-La Mancha. De este modo, se abre una brecha regional significativa en la implementación de la IA, como muestra que el grado de penetración de esta tecnología en las empresas madrileñas es más del doble del observado para las empresas extremeñas.


Parte de estas diferencias se encuentra asociada a la estructura productiva sectorial de las economías regionales. En el conjunto de la economía española, el sector servicios es el que muestra un mayor grado de penetración de la IA, seguido de la industria. El comportamiento en el caso de los servicios es atribuible principalmente a los más intensivos en conocimiento. La especialización en servicios avanzados e industria podría explicar, por tanto, el mayor grado de adopción de la IA en los casos de la Comunidad de Madrid, Cataluña o País Vasco. Por el contrario, la especialización turística de Baleares y Canarias parece no beneficiar la implementación de la IA, al igual que la especialización agraria de Extremadura y Castilla-La Mancha. En el caso de la Región de Murcia se manifestarían ambas especializaciones como factores limitantes de la adopción de la IA.


Gráfico. Porcentaje de empresas de 10 o más trabajadores que emplean tecnologías de inteligencia artificial por Comunidades Autónomas (y conjunto nacional) (%). 

Primer trimestre de 2023

Fuente: Encuesta sobre el Uso de Tecnologías de la Información y las Comunicaciones y del Comercio Electrónico en las Empresas, Instituto Nacional de Estadística (2023).


Los datos del INE no permiten analizar la penetración de la IA en las microempresas (entre 1 y 9 asalariados) por CC.AA., pero cabe esperar que existan diferencias regionales relevantes en línea con lo observado para las empresas de mayor tamaño. Las microempresas representan en torno a un 20% del empleo a escala nacional y podrían verse amenazadas por la falta de incorporación en su actividad de los avances de la IA. El INE sí proporciona un dato global de adopción de la IA en las microempresas a escala nacional, situando el porcentaje en un 5,8%, marcadamente por debajo del nivel alcanzado en las empresas con 10 trabajadores o más (9,6%). Este diferencial entre las microempresas con respecto a las pyme y grandes empresas también podría llevar aparejado un cierto efecto espacial adicional, debido a las diferencias existentes en la estructura dimensional del tejido empresarial por CC.AA. De este modo, a título de ejemplo, el porcentaje de microempresas respecto al número total de empresas es cinco puntos porcentuales superior en Extremadura respecto a la Comunidad de Madrid. 


De materializarse las expectativas de impacto de la IA sobre la productividad empresarial, las diferencias regionales de adopción de esta tecnología podrían conducir a un incremento de las disparidades económicas regionales en nuestro país. Por lo tanto, es importante que los gobiernos regionales sean conscientes de la relevancia que tiene el proceso de adopción de la IA en las empresas a fin de impulsar la competitividad empresarial y el crecimiento regional en un marco de convergencia. Asimismo, conviene que las administraciones regionales sean sensibles a las limitaciones específicas a las que se enfrenta el proceso de adopción de la IA en las empresas de menor tamaño, como consecuencia de su más difícil acceso a recursos tecnológicos, humanos y financieros. 


Nota: Esta entrada es parte del Proyecto de I+D+I “Factor empresarial, ecosistemas digitales y transformación digital de la pyme” -DIGIPYME- (PID2020-113384GB-I00) financiado por MICIU/AEI/10.13039/501100011033.


domingo, 19 de noviembre de 2023

BRECHAS DIGITALES Y URBANIZACIÓN: SOBRE LA DIGITALIZACIÓN DE LAS PYMES EN ZONAS URBANAS Y RURALES

Entrada publicada en el blog "La riqueza de las regiones" de la Asociación Española de Ciencia Regional.

El desarrollo y la aplicación de las tecnologías digitales conforman un proceso disruptivo que exigirá transformaciones significativas en el tejido productivo español en las próximas décadas. A este respecto, las pymes españolas parten con un retraso significativo en cuanto a nivel de digitalización en comparación con las grandes empresas (Observatorio Nacional de Tecnología y Sociedad, 2021). El que las pymes, que representan aproximadamente el 70% del empleo nacional, sean capaces de afrontar con éxito el desafío de la digitalización resulta pues clave para un desarrollo social y económicamente sostenible en nuestro país.


En este contexto de revolución digital, junto a la ya señalada divergencia entre grandes empresas y pymes, existe el peligro de que se abran y amplíen otras brechas digitales que dejen a diversos colectivos atrás. A este respecto, se manifiesta también la amenaza de una brecha digital creciente entre las áreas urbanas y las zonas rurales. Esta posibilidad está asociada a las peores infraestructuras digitales que existen en los municipios de menor tamaño, así como a las deficiencias relativas a las competencias digitales de la población en entornos rurales, especialmente en aquellas localidades que muestran mayores niveles de envejecimiento.

En esta entrada presentaremos algunos indicadores que ilustran en qué medida las pymes españolas están mostrando ritmos diferenciados de digitalización en función del nivel de urbanización. Los datos empleados provienen de una encuesta realizada en el segundo trimestre de 2022 a pymes españolas (entre 1 y 200 empleados) en el marco del proyecto “Factor empresarial, ecosistemas digitales y transformación digital de la pyme” (DIGIPYME). La muestra fue diseñada para ser representativa de la población de pymes en España (con un margen de error del ±5.0% y un nivel de confianza del 95%).

En esta encuesta se preguntó a propietarios y gerentes de pymes si en el periodo 2019-2021 habían introducido alguna innovación que implicara la aplicación de tecnologías digitales. Las innovaciones podían referirse a sus productos, sus procesos productivos, el marketing o los modelos organizativos implementados en la empresa. Las mejoras introducidas podían tener un mero carácter incremental y representar una novedad simplemente para la propia empresa (aunque ya estuvieran presentes en sus mercados de referencia) o suponer una innovación de carácter radical. Las respuestas obtenidas nos permiten, por tanto, identificar aquellas pymes que introdujeron mejoras en ciertas áreas de su actividad gracias al proceso de digitalización.

A este respecto, los gráficos siguientes muestran, con carácter general, cómo las pymes en municipios de mayor tamaño están avanzando más rápidamente en su digitalización. En este sentido, destaca el menor impacto de la digitalización en cuanto a la innovación en productos (gráfico 1), organizacional (gráfico 4) y de marketing (gráfico 3) en el caso de las pymes en municipios de menos de 10.000 habitantes en comparación con sus homólogas en municipios de mayor tamaño. Se observan también diferencias para la innovación en procesos, aunque de menor calado (gráfico 2). Estos datos nos hablan, por tanto, del riesgo de consolidación de una brecha digital, que podría tener consecuencias relevantes sobre la trayectoria económica y social de los municipios rurales en las próximas décadas.


Gráfico 1. Innovación digital en productos (2019-21). 
Porcentaje de pymes que innovaron según el tamaño del municipio 


Fuente: Elaboración propia a partir de la base de datos del proyecto “Factor empresarial, ecosistemas digitales y transformación digital de la pyme” (DIGIPYME).


Gráfico 2. Innovación digital en procesos (2019-21). 
Porcentaje de pymes que innovaron según el tamaño del municipio 

Fuente: Elaboración propia a partir de la base de datos del proyecto “Factor empresarial, ecosistemas digitales y transformación digital de la pyme” (DIGIPYME). 


Gráfico 3. Innovación digital en marketing (2019-21).
Porcentaje de pymes que innovaron según el tamaño del municipio

Fuente: Elaboración propia a partir de la base de datos del proyecto “Factor empresarial, ecosistemas digitales y transformación digital de la pyme” (DIGIPYME).

Gráfico 4. Innovación digital en los modelos organizativos (2019-21).
Porcentaje de pymes que innovaron según el tamaño del municipio 

Fuente: Elaboración propia a partir de la base de datos del proyecto “Factor empresarial, ecosistemas digitales y transformación digital de la pyme” (DIGIPYME).

En consecuencia, conviene implementar actuaciones desde el ámbito público para impulsar la digitalización de las pymes en las zonas rurales. El Ministerio de Asuntos Económicos y Transformación Digital está desarrollando la iniciativa Kit Digital en el marco del Plan España Digital 2025 y del Plan de Digitalización de Pymes 2021-25 (Gobierno de España, 2020 y 2021), como una palanca para impulsar y acompañar la transformación digital de las pymes en España. Los datos disponibles indican el amplio alcance del programa, del cual se han beneficiado más de 270.000 pymes hasta la fecha. No obstante, resultaría interesante analizar la distribución geográfica de esta iniciativa para evaluar en qué medida está llegando a las pymes en las zonas rurales y analizar el impacto efectivo sobre su actividad.


Nota: Esta entrada se enmarca en el Proyecto “Factor empresarial, ecosistemas digitales y transformación digital de la pyme” -DIGIPYME- (PID2020-113384GB-I00) financiado en la convocatoria 2020 de «Proyectos de I+D+i» del Programa Estatal de Generación de Conocimiento y Fortalecimiento Científico y Tecnológico del Sistema de I+D+i del Ministerio de Ciencia e Innovación.


Bibliografía

Gobierno de España (2020). Plan España Digital 2025. Conectándonos al futuro. Madrid: Ministerio de Asuntos Económicos y Transformación Digital.
Gobierno de España (2021). Plan de Digitalización de Pymes 2021-25. Madrid: Ministerio de Asuntos Económicos y Transformación Digital.
Observatorio Nacional de Tecnología y Sociedad (2021). Informe de digitalización de las pymes 2021. Resumen ejecutivo. Madrid: Ministerio de Asuntos Económicos y Transformación Digital, Secretaría General Técnica. https://www.doi.org/10.30923/094-21-064-1

jueves, 23 de marzo de 2023

PUEBLOS INTELIGENTES Y DESARROLLO RURAL

Entrada elaborada con Almudena Prieto Pineda y publicada en el blog "La riqueza de las regiones" de la Asociación Española de Ciencia Regional.


El concepto de "pueblo inteligente" (smart village) hace referencia a la aplicación de las tecnologías de la información y la comunicación en el ámbito local y a la transformación digital de los municipios rurales que puede derivarse de ella. Este concepto está directamente asociado al de “ciudad inteligente” (smart city), aunque ha tenido un menor desarrollo.

 La noción de pueblo inteligente se relaciona estrechamente con la Declaración de Cork 2.0 (Unión Europea, 2016) que propuso un manifiesto de diez puntos para mejorar la calidad de vida en las zonas rurales. Entre los objetivos señalados en este documento se incluye el fomento de la prosperidad del medio rural, el fortalecimiento de las cadenas de valor rural, la preservación del medio, la promoción del conocimiento y la innovación o la mejora de la gobernanza rural. El concepto de pueblo inteligente recibió nuevos impulsos con la EU Action for Smart Villages de la Comisión Europea en 2017, la Declaración de Bled sobre Smart Villages for a Smarter Future of the Rural Areas in the EU (Unión Europea, 2018) y a través de la puesta en marcha de un portal web para los pueblos inteligentes (European Network for Rural Development, 2023), entre otras iniciativas.

 La Comisión Europea concibe las smart villages como comunidades rurales que utilizan soluciones innovadoras para mejorar su resiliencia, aprovechando las fortalezas y oportunidades locales y empleando las tecnologías digitales. En los pueblos inteligentes, la digitalización permite la puesta en marcha y el desarrollo de plataformas y redes, transforma las actividades productivas y los servicios tradicionales e impulsa otros nuevos mediante la innovación y un mejor uso del conocimiento en beneficio de los ciudadanos y las empresas locales. A tal fin, los pueblos inteligentes deben diseñar e implementar estrategias de desarrollo encaminadas a mejorar sus condiciones económicas, sociales y ambientales, aplicando un enfoque participativo (Unión Europea, 2018).

 La introducción de la noción de pueblo inteligente en el ámbito de la UE permite vincular así las ideas de “ciudad inteligente” y "desarrollo desde abajo". El concepto de ciudad inteligente está orientado al uso eficiente de los recursos, la reducción de costes y la mejora de los servicios urbanos a través del uso de las tecnologías digitales. Por su parte, la idea de desarrollo "desde abajo" conlleva que en las áreas rurales se puede generar una inteligencia colectiva mediante el aprovechamiento de activos locales específicos, incluido el conocimiento tácito presente en la comunidad, con la participación y el protagonismo de los actores locales.

 Desde esta perspectiva, la transformación digital puede resultar una estrategia fundamental para los municipios rurales que buscan avanzar en su desarrollo y poner en valor todo su potencial. La digitalización debe ser contemplada así como una oportunidad para resolver problemas rurales y no solo como una amenaza asociada al eventual ensanchamiento de la brecha digital respecto a las zonas urbanas.

 A tal fin, las políticas públicas deben incorporar estrategias de digitalización que impulsen el acceso a la banda ancha y la conectividad digital, pero que vayan más allá. Por un lado, resulta clave la colaboración y coordinación entre los diferentes actores y niveles de gobierno a escala local, regional y nacional. Por otro lado, la participación de la iniciativa privada y de la comunidad local es esencial para el éxito de los proyectos de innovación en el ámbito rural. Desde esta perspectiva, la estrategia smart village se debe fundamentar en la participación de diferentes grupos poblacionales que representen los diversos intereses y necesidades de la sociedad local. En paralelo, se deben implementar actuaciones orientadas a mejorar las competencias y la cultura digital de la comunidad y prestar atención a las circunstancias específicas de los colectivos en riesgo de verse afectados por una brecha digital, como es el caso de las personas de edad avanzada.

 Por tanto, resulta prioritario para la mejora de los entornos rurales configurar ecosistemas digitales en los que puedan integrarse de modo efectivo los ciudadanos, las empresas y las administraciones locales. La ciudadanía percibe como una necesidad la mejora de la comunicación con las administraciones y la calidad y transparencia en los servicios que los municipios ofrecen a los ciudadanos. Asimismo, la participación de las empresas privadas resulta insustituible cuando se trata de desarrollar proyectos de innovación en el ámbito rural que incorporen las tecnologías digitales en actividades productivas tradicionales (por ejemplo, agricultura digital o marketing digital para productos agro-alimentarios y/o artesanales) y otras emergentes (energías renovables, servicios avanzados en un contexto de teletrabajo, turismo rural, etc.).

 En la última década diversos municipios han emprendido hojas de ruta orientadas a la digitalización como instrumento para la implementación de soluciones a los problemas rurales, como el difícil acceso a ciertos servicios o el riesgo de despoblamiento (European Network for Rural Development, 2016). En España una de las localidades pioneras a este respecto es Ansó, situada en el Pirineo oscense. Se trata de un ámbito de actuación de indudable interés y proyección futura que debe estar presente en cualquier agenda de desarrollo rural.


Nota: Esta entrada se enmarca en el Proyecto “Factor empresarial, ecosistemas digitales y transformación digital de la pyme” -DIGIPYME- (PID2020-113384GB-I00) financiado en la convocatoria 2020 de «Proyectos de I+D+i» del Programa Estatal de Generación de Conocimiento y Fortalecimiento Científico y Tecnológico del Sistema de I+D+i del Ministerio de Ciencia e Innovación.


Referencias

 Unión Europea (2016): Declaración de Cork 2.0. Una vida mejor en el medio rural. Oficina de Publicaciones de la Unión Europea.

Unión Europea (2018): Smart Villages Bled Declaration for a Smarter Future of the Rural Areas in the EU, disponible en: https://pametne-vasi.info/wp-content/uploads/2018/04/Bled-declaration-for-a-Smarter-Future-of-the-Rural-Areas-in-EU.pdf

European Network for Rural Development (2016): Folleto de ejemplos de proyectos. Fondo Europeo de Desarrollo Rural. Zonas Rurales Inteligentes y Competitivas, Oficina de Publicaciones de la Unión Europea, https://enrd.ec.europa.eu/sites/default/files/publi-eafrd-brochure-02_es_2016.pdf

European Network for Rural Development (2023): Smart Villages Portal, https://enrd.ec.europa.eu/smart-and-competitive-rural-areas/smart-villages/smart-villages-portal_en

miércoles, 23 de junio de 2021

CAPITALISMO DIGITAL Y PIRATERÍA


    El pasado mes de mayo, el oleoducto Colonial, una gran arteria energética que canaliza el 45% del suministro de fuel en la costa este de EE.UU., paralizó su actividad debido a un ataque informático. El pánico generado en ciudadanos y empresas llevó los precios de la gasolina en la región a máximos desde 2014. La empresa Colonial tuvo que pagar a los piratas informáticos autores de este ataque de ransomware, un grupo autodenominado Darkside, cinco millones de dólares en bitcoins. Se trata del mayor ataque conocido a una infraestructura energética en los EE.UU. 

    Este episodio engrosa la larga lista de acciones de piratería informática que vienen sucediéndose en tiempos recientes en todo el mundo. A los pocos días, otro ciberataque forzó a Irlanda a cerrar el sistema informático de su sanidad pública. El avance de la digitalización como consecuencia del Covid-19 no ha hecho sino aumentar la vulnerabilidad de nuestras sociedades a este tipo de piratería. Así, según la firma de seguridad Emsisoft, en 2020 los rescates informáticos movieron en el mundo unos 18.000 millones de dólares, con un incremento del 80% respecto al año anterior. Nos encontramos pues ante una amenaza crítica para el desarrollo del “capitalismo digital” que caracteriza la economía global en nuestros días.

    El fenómeno de la piratería en el contexto del desarrollo capitalista no es, sin embargo, un asunto nuevo. Cuando en los s. XVI y XVII la apertura de las grandes rutas oceánicas y la formación de los primeros imperios globales impulsaron el “capitalismo mercantil”, floreció igualmente la piratería, en algunos casos con la complicidad de los propios Estados, como Inglaterra o Francia, que concedían a los piratas autorización para robar y saquear en tiempos de guerra mediante las denominadas “patentes de corso”. 

    Los piratas digitales de hoy despiertan cierta admiración en algunos grupos por su imagen de David frente al Goliat de los gigantes corporativos o los propios Estados a los que atacan; asimismo, inspiran algunas simpatías en ciertos colectivos por su supuesta ideología libertaria. Los piratas del s. XVII estaban igualmente rodeados por un halo de romanticismo. Ello se debía en parte a que representaban un modo de vida no sujeto a poder alguno e imbuido de un cierto espíritu libertario, que inspiró al poeta español José de Espronceda su célebre “Canción del Pirata”: “Que es mi barco mi tesoro/ que es mi dios la libertad,/ mi ley, la fuerza y el viento,/ mi única patria la mar.” Los piratas del mar llegaron a convertirse así en “héroes de masas”, como relata magistralmente Steven Johnson en su ensayo “Un pirata contra el capital”, a pesar de ser “asesinos, violadores y ladrones: enemigos de toda la humanidad.” Algo semejante podría decirse de estos piratas informáticos actuales que amenazan la estabilidad económica, social y política de las sociedades de la era digital. 

    En la citada obra, Johnson relata un episodio histórico particular que supondría un punto de ruptura, un momento de cambio asociado a transformaciones estructurales subyacentes. El protagonista del mismo fue el pirata británico Henry Every, uno de los pocos capitanes piratas que pudo desaparecer sin ser capturado o muerto en batalla. El último y mayor ataque de Every fue perpetrado en 1664 contra el Ganj-i-Sawai, buque insignia del emperador mogol, y supuso un botín de aproximadamente veinte millones de euros actuales, unas cuatro veces el rescate pagado por la compañía estadounidense Colonial.

    El ataque al Ganj-i-Sawai provocó una crisis diplomática entre Inglaterra y el Imperio mogol y obligó a Londres a tomar una postura tajante contra la piratería. Ello supuso el abandono de la indulgencia y colaboración que el gobierno británico había mantenido respecto a figuras como las de Drake y el resto de los corsarios. El Estado utilizó el juicio por el asalto al Ganj-i-Sawai y las ejecuciones de los participantes en el mismo como instrumentos propagandísticos de esta nueva política. Inglaterra debía dejar de ser vista internacionalmente como una “nación de piratas” en favor de los intereses del emergente imperio colonial inglés. La seguridad de los mares y la estabilidad de las relaciones entre los grandes actores políticos internacionales resultaba un factor clave en el desarrollo del capitalismo mercantil del momento y el Estado se involucraría más decididamente en la seguridad de los mares y la persecución de la piratería. 

    Este episodio histórico ilustra cómo para desarrollo del capitalismo resulta fundamental un marco institucional y de seguridad que permita el funcionamiento correcto del mercado. Ello nos devuelve al mundo de hoy, en el que el avance del capitalismo digital estará condicionado en las próximas décadas por la ciberseguridad. A este respecto, necesitamos implementar mecanismos más efectivos contra la delincuencia digital. Es de desear igualmente que no existan “patentes de corso” digitales y que los Estados cooperen internacionalmente para crear un entorno de ciberseguridad global. Es éste un aspecto crítico en el presente y futuro de las sociedades digitales en el s. XXI. Quizás el ataque a Colonial sea, en cierto modo, otro momento Ganj-i-Sawai.


sábado, 3 de abril de 2021

SUPERVIVENCIA EMPRESARIAL, CIUDADES Y COVID-19


(Publicado en el blog "La riqueza de las regiones" de la Asociación Española de Ciencia Regional -AECR-)
      

Como estamos comprobando en este año de pandemia, las trágicas consecuencias en términos de mortalidad asociadas a la Covid-19 no afectan exclusivamente a las personas, sino también a las empresas. Desde una perspectiva sanitaria, algunos análisis han estudiado la posible asociación entre el nivel de incidencia de la epidemia y la densidad de población (véase, por ejemplo, AQR, 2020). A este respecto, se ha planteado la hipótesis de que el impacto epidemiológico de la Covid-19 podría ser mayor en las grandes ciudades (en comparación con las zonas rurales), dado que la concentración de personas elevaría el número de interacciones humanas y, por tanto, el riesgo de contagio. De modo análogo, desde una perspectiva económica, podemos hacernos la siguiente pregunta: ¿cabe esperar un incremento de la mortalidad empresarial mayor en los grandes núcleos urbanos en comparación con las zonas rurales?. Para tratar de dar respuesta a esta cuestión, conviene partir de ciertas consideraciones previas sobre la relación entre supervivencia empresarial y nivel de urbanización. 

        Por un lado, las empresas se benefician en las ciudades de la diversidad de actividades productivas existente, que genera tanto externalidades pecuniarias como la oportunidad para la fertilización cruzada de ideas y el “derrame” de conocimiento entre sectores (knowledge spillovers). Los entornos urbanos ofrecen, asimismo, otras variadas ventajas económicas, como el mayor tamaño del mercado local, unos mejores servicios públicos o una mayor disponibilidad de otros recursos, como infraestructuras, financiación, recursos humanos o conocimiento. Todo ello podría afectar positivamente a la supervivencia empresarial en los ámbitos urbanos.

        Sin embargo, en las grandes ciudades, a partir de ciertos niveles de densidad local, pueden aparecer deseconomías de aglomeración en forma de costes más elevados, problemas de congestión o mayor inseguridad, entre otros factores. Asimismo, las ciudades constituyen un entorno empresarial caracterizado por una mayor intensidad de la competencia, lo que podría conducir a una demografía empresarial más turbulenta, caracterizada por más entradas, pero también por más salidas. Las grandes áreas urbanas ofrecen también más oportunidades económicas que las zonas rurales. Ello podría inducir a los emprendedores a cerrar negocios viables pero que muestren una baja rentabilidad, ante la existencia de opciones atractivas de empleo asalariado. Por el contrario, en las áreas rurales, los empresarios pueden verse obligados a ser más resilientes en ausencia de alternativas de empleo razonables. De igual modo, las redes sociales de apoyo en las zonas rurales podrían ser más fuertes que en las zonas urbanas y los emprendedores podrían sentir una mayor responsabilidad frente a la comunidad. Todo ello podría provocar tasas de supervivencia más elevadas para las empresas en las áreas rurales.

        La evidencia empírica disponible no permite despejar dudas en torno a esta cuestión, al no proporcionar resultados concluyentes relativos al efecto neto de la urbanización sobre la supervivencia empresarial. A este respecto, en un reciente trabajo (Bellido-Jiménez, Martín-Martín y Romero, 2021) analizamos el impacto del nivel de urbanización sobre la supervivencia de las empresas incubadas por los servicios públicos de apoyo de la Fundación Andalucía Emprende, que representa el principal instrumento para el fomento del emprendimiento en Andalucía. Nuestros resultados muestran que las probabilidades de supervivencia de las nuevas empresas incubadas en las ciudades y los grandes municipios andaluces son significativamente menores que para las promovidas en las áreas rurales y los pequeños municipios. Por lo tanto, un mayor nivel de urbanización se encuentra asociado en Andalucía con tasas de supervivencia más bajas de las nuevas empresas sujetas a procesos de incubación.

        Estos resultados se refieren exclusivamente a Andalucía en el período 2009–2014, estando asimismo afectados por un sesgo de selección, al observarse solo la población de empresas incubadas, que recibieron apoyo público en su proceso de creación. Por lo tanto, las conclusiones obtenidas no pueden extrapolarse al conjunto de las empresas activas a nivel nacional. No obstante, el efecto observado sugiere la existencia de un patrón que podría manifestarse más allá del contexto específico del análisis efectuado.

        Así pues, a tenor de las consideraciones realizadas en esta entrada, puede esperarse que la crisis de la Covid-19 acentúe el patrón espacial de supervivencia observado en nuestro estudio, incrementando la mortalidad empresarial en los grandes núcleos urbanos en mayor medida que en las zonas rurales, menos afectadas por la epidemia. No obstante, ello sería compatible con el mayor potencial de recuperación y el dinamismo empresarial más intenso que cabe esperar en las grandes ciudades conforme el proceso de vacunación avance y la epidemia vaya superándose. En el medio y largo plazo estos procesos estarán condicionados a su vez por los cambios estructurales en el plano económico y social que puedan derivarse de la Covid-19, aunque parece improbable que la pandemia altere significativamente los patrones de urbanización pre-existentes (Florida, Rodríguez-Pose y Storper, 2020).


Referencias:

AQR (2020): “El efecto de la densidad de población en la propagación del COVID-19 en el territorio catalán”, AQR COVID-19 / #1, Grupo de Investigación Anàlisi Quantitativa Regional, Universitat de Barcelona (AQR–UB).

Bellido-Jiménez V. M., Martín-Martín, D. y Romero I. (2021): “The survival of new businesses in Andalusia (Spain): Impact of urbanization, education, and gender”. Regional Science, Policy and Practice, 13, 25–41. https://doi.org/10.1111/rsp3.12308

Florida, R., Rodríguez-Pose, A. y Storper, M. (2020): "Cities in a Post-COVID World," Papers in Evolutionary Economic Geography (PEEG) 2041, Utrecht University, Department of Human Geography and Spatial Planning, Group Economic Geography.


jueves, 30 de julio de 2020

CAPITAL HUMANO Y DIGITALIZACIÓN EN LA PYME COMERCIAL

El sector del comercio se enfrenta a una mutación profunda como consecuencia del proceso de transformación digital. El uso de pantallas táctiles y probadores digitales, la interacción con los clientes a través del uso de las redes sociales y aplicaciones para móviles, el empleo de nuevos procedimientos digitales de pago o la aplicación del “big data” son solo algunas novedades que están revolucionando la actividad comercial. Este proceso de transformación se está acelerando además como consecuencia de la crisis de la Covid-19 (como comentamos aquí).

En este contexto, diversas administraciones públicas se están planteando como objetivo apoyar a la pyme comercial en su adaptación a las nuevas circunstancias para favorecer así su viabilidad y mitigar la destrucción de empleo asociada a la crisis que atraviesa el sector. A este respecto, es necesario tener en cuenta en el diseño de estas actuaciones públicas la evidencia disponible sobre los factores que favorecen y obstaculizan la adopción de tecnología en la pyme comercial. Se trata de un aspecto que analizamos en este artículo (junto a Juan Antonio Martínez Román). 

En dicho trabajo estudiamos los factores impulsores de la adopción de tecnología (introducción de nuevo equipamiento técnico e informático y adopción de nuevo software y aplicaciones) sobre una muestra de pymes operando en el sector del comercio al por menor en España. 

El análisis efectuado permitió comprobar que los perfiles personales de los empresarios, tanto en lo que se refiere a las motivaciones para la puesta en marcha o mantenimiento del negocio, como a su bagaje educativo constituyen factores clave que delimitan la capacidad de las pymes para adoptar tecnología. En relación con la motivación empresarial, son los empresarios con motivaciones por oportunidad (frente a aquellos motivados por situaciones de necesidad) los que lideran pymes comerciales con mayor capacidad de adopción tecnológica. En el caso del nivel educativo del empresario, cuanto mayor es este, mayor capacidad de adopción de tecnología muestran las pymes comerciales, como cabría esperar.

La importancia del capital humano como factor clave en estos procesos de transformación tecnológica, se ve avalada también por un segundo resultado en este estudio: aquellas empresas que implementaron actividades formativas para sus empleados tuvieron mayor capacidad de absorción tecnológica.

Asimismo, aquellas pymes que desarrollaron iniciativas de cooperación con otras empresas pudieron adoptar nueva tecnología en mayor medida. Este hecho indica que las limitaciones a las que se enfrentan las pymes derivadas de su reducido tamaño, que les impide beneficiarse de economías de escala, podrían verse mitigadas mediante mecanismos de cooperación empresarial. 

Por otra parte, nuestros resultados sugieren que la adopción de tecnología en las pymes del comercio minorista no se plantea con el objetivo de reemplazar a trabajadores, como a menudo se suele suponer. 

Por lo tanto, las administraciones públicas pueden jugar un papel positivo catalizando los procesos de adopción de tecnología en las pymes comerciales a través del fortalecimiento del capital humano en estas organizaciones. Para ello cobra sentido el apoyo público a acciones formativas y de asesoramiento con un enfoque que estimule la colaboración empresarial. Este tipo de iniciativas parece ser el mecanismo más eficaz para aumentar la productividad y la calidad del servicio en las pymes comerciales tradicionales, promoviendo así la supervivencia e incluso el crecimiento de estas empresas.

Referencia: 
Romero, I. and Martínez-Román, J.A., 2015. Determinants of technology adoption in the retail trade industry – the case of SMEs in Spain. Amfiteatru Economic, 17(39), pp. 646-660.

miércoles, 13 de mayo de 2020

DIGITALIZACIÓN DEL COMERCIO EN TIEMPOS DEL COVID-19

Artículo realizado junto con Pedro de Ahumada Servant y publicado en el diario Expansión (Andalucía) el 07/05/20.


El Covid-19 ha transformado inesperadamente la forma en que vivimos, trabajamos y consumimos. Nuestra sociedad se enfrenta a un cambio disruptivo que dejará huella perdurable en las pautas de producción y consumo, así como en los estilos de vida. Ya en el corto plazo, el confinamiento y el distanciamiento social están acelerando el avance hacia una sociedad digital. 


Las circunstancias actuales están permitiendo confirmar que España dispone de buenas infraestructuras TIC, capaces de dar respuesta a un crecimiento explosivo del tráfico de datos. Sin embargo, la transformación digital no es un proceso meramente tecnológico: su principal protagonista no son los ordenadores, ni las redes, sino las personas. A este respecto, el Digital Economy and Society Index (DESI), elaborado por la Comisión Europea, muestra deficiencias comparativas en las competencias digitales de la población española en el contexto comunitario. 

La gravedad de la situación económica derivada de la pandemia se acentúa en el caso de aquellos sectores, como el comercio, que se ven más afectados por el confinamiento. El impacto de la crisis se agudiza asimismo en esta rama de actividad debido a su atomización empresarial. El 60,5% de las empresas comerciales en Andalucía no tienen empleados y el 35,8% son microempresas con menos de 10 trabajadores. Estas empresas disponen de un limitado colchón financiero para absorber la paralización de su actividad. El comercio aporta un 9.1% del VAB andaluz y más de 460.000 empleos para la economía regional. Una parte significativa de este tejido empresarial está en riesgo. La amenaza afecta con mayor intensidad a la mujer, dado que la representación femenina en el empleo del sector alcanza el 60,4%. 

El reto de la digitalización representa en estos momentos para la pyme comercial una crisis de supervivencia. A este respecto, un estudio reciente elaborado por Angloben Digital Economy muestra que el nivel de digitalización del comercio en Andalucía se sitúa en el 42,9 % de su potencial. Por lo tanto, el sector se enfrenta a esta crisis con un retraso notable en su transformación digital, pero con perspectivas de mejora extraordinarias en dicho plano. 

El potencial de la digitalización como motor de cambio de los modelos tradicionales de negocio en el comercio es formidable y constituye una singular oportunidad. Los comercios locales pueden desarrollar servicios digitales para reducir los obstáculos asociados a las barreras físicas -más limitantes en un contexto de confinamiento y aislamiento social-, simplificar las cadenas de suministro y agilizar la provisión de bienes y servicios. En estos días difíciles, muchos comercios tradicionales se están transformando digitalmente con éxito. En las propias plazas de abastos algunos negocios han diseñado herramientas de pedidos, han contratado personal y multiplicado por cinco sus ventas. La clave en estos procesos es sin lugar a dudas el capital humano y no son pocos los comerciantes que están evaluando con rapidez la situación y aprendiendo a relacionarse digitalmente con sus clientes. 

La crisis del Covid-19 supone un punto de no retorno para la transformación digital del comercio. Las políticas públicas deben acompañar a los comerciantes perspicaces y dinámicos que busquen aprovechar las oportunidades que la transformación digital pone a su alcance, garantizando la viabilidad presente y futura de un tejido empresarial necesario para la economía andaluza.